Passer au contenu principal

Réflexions

Accédez à des recherches d’experts, des analyses opportunes et des webdiffusions exclusives pour vous aider à prendre des décisions confiantes et fondées sur les données.
bca.gfis_si_2025_05_20_cx.png
Rapport
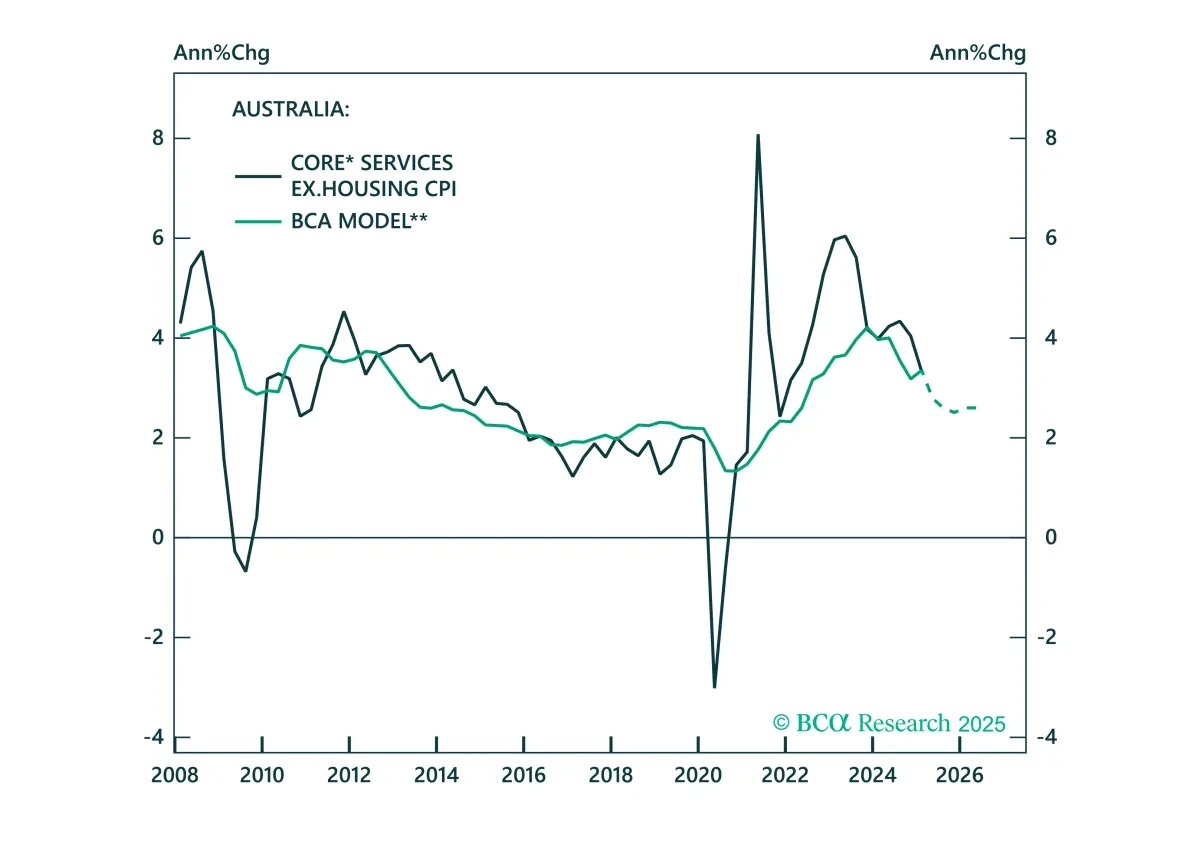
La RBA vient de devenir accommodante, mais les données macroéconomiques ne justifient pas beaucoup plus de coupes. Nous expliquons pourquoi le marché du travail fort de l’Australie et l’inflation persistante limitent la possibilité d’un assouplissement supplémentaire....
bca.pma_si_2025_05_20_cover.png
Rapport
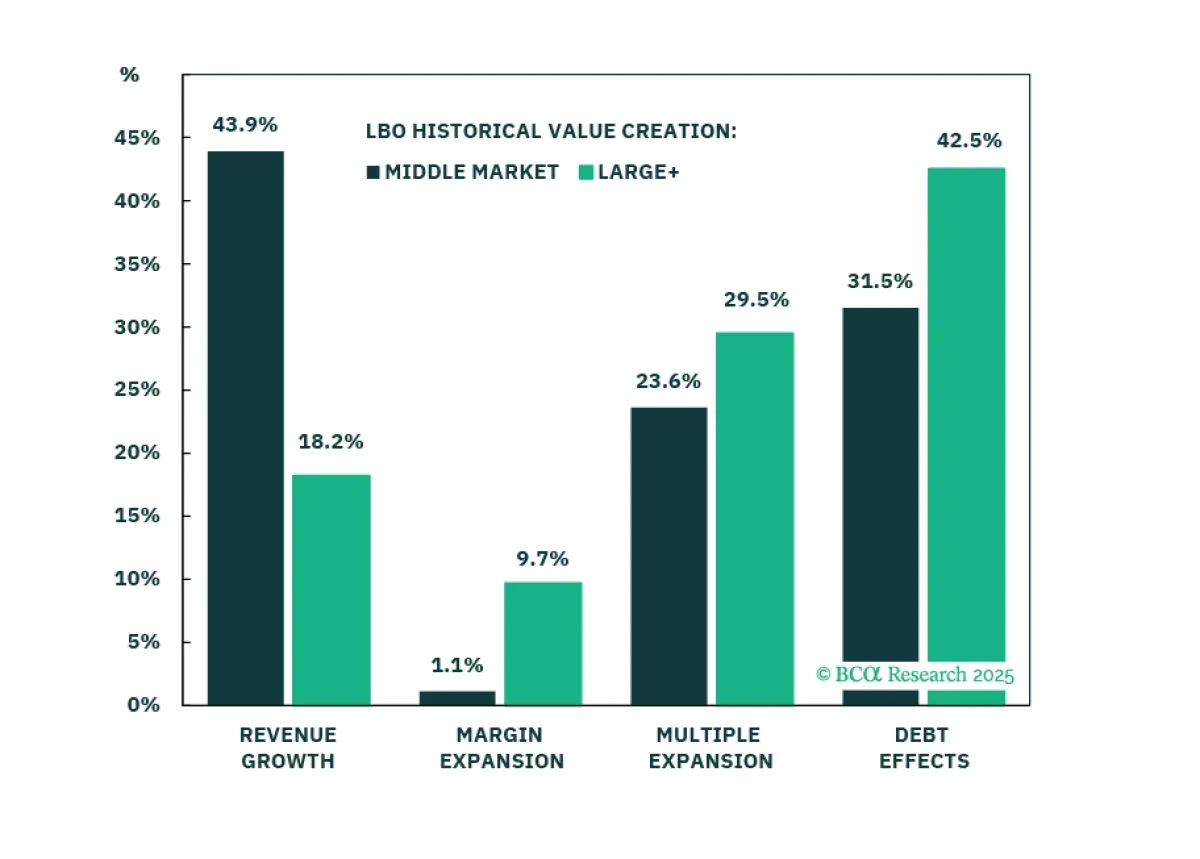
Les attentes de rendement ont changé pour les rachats, mais pas de façon égale pour les transactions Large+ et Mid-Market. Bien que les tarifs réduisent considérablement les attentes des investisseurs, nos attentes de rendement augmentent modestement — avec Large+ en tête. Dans la Partie 2, nous aborderons le Crédit Privé....
DIN 19 April.png
Aperçu
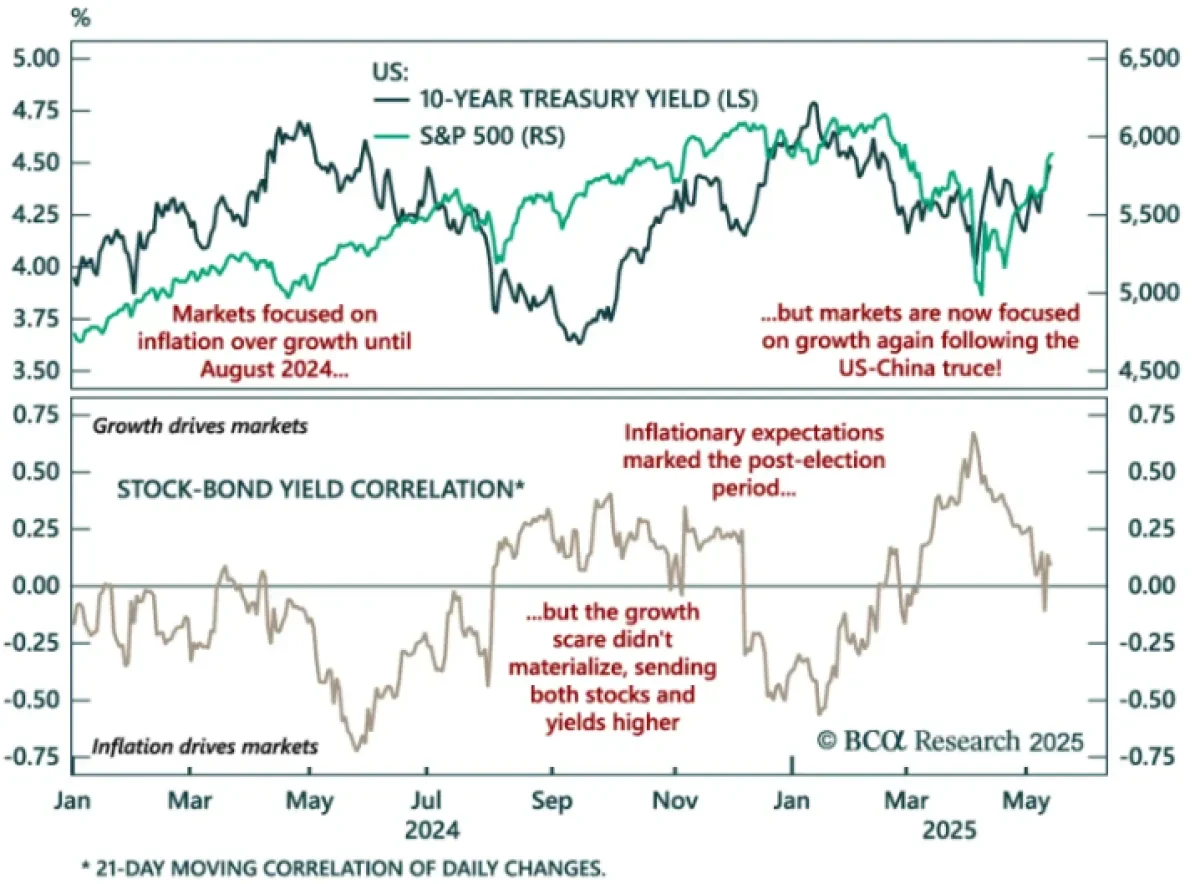
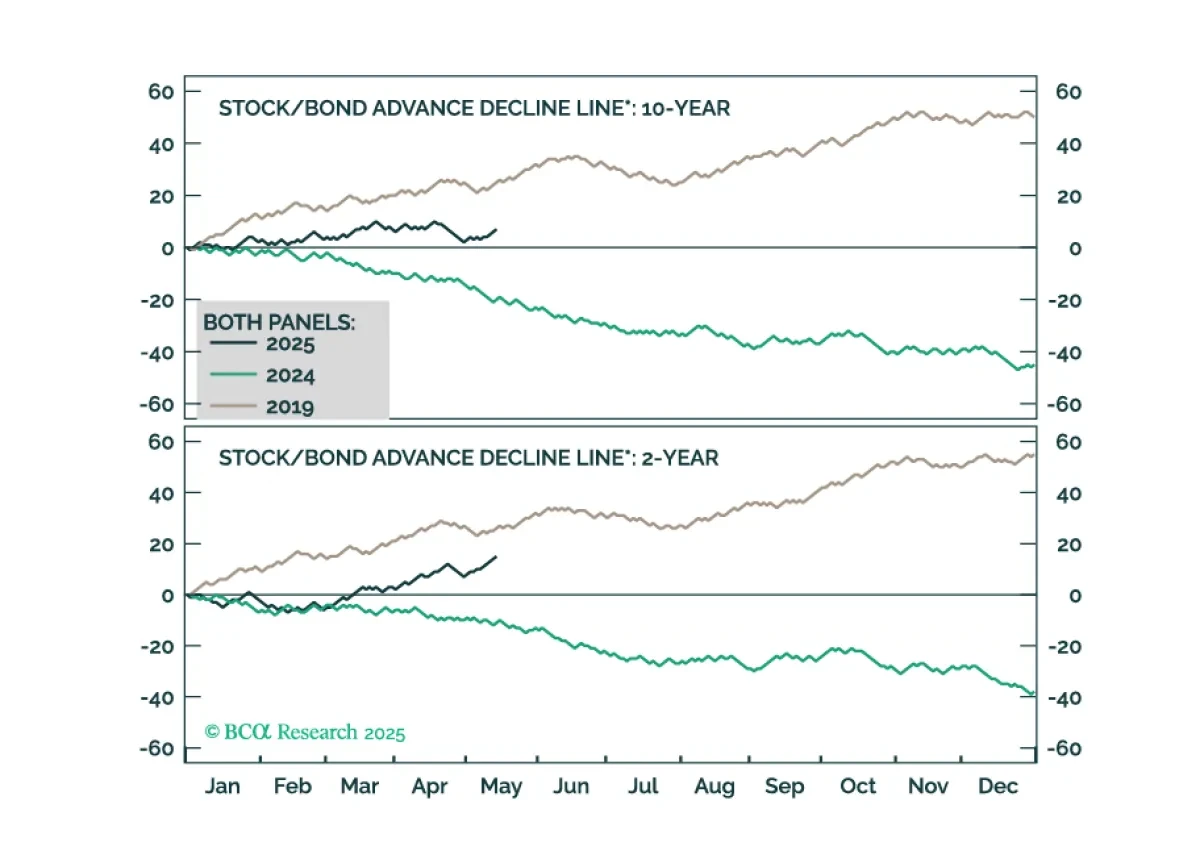
La corrélation entre les actions et les obligations se stabilise après des mois d’inquiétude, préparant le terrain à un regain de demande du Trésor alors que les risques de récession s’accumulent. Une corrélation négative pointe généralement vers des préoccupations liées à l’inflation, tandis qu’une corrélation positive reflète un optimisme de croissance. Cependant, ces derniers mois, ce signal s’est brisé...
19 May 2025
bca.eis_sr_2025_05_19_cms.png
Rapport
Les télécoms européens sont bon marché, tout comme Bruxelles cherche à abattre les barrières et à déclencher la consolidation transfrontalière. Découvrez pourquoi ce mélange de rendements élevés, de bénéfices défensifs et d’un puissant catalyseur politique prépare le terrain pour une importante renotation sectorielle....
19 May 2025
bca.usis_wr_2025_05_19_cx.png
Rapport
Les actifs à risque ont fortement rebondi après la grande désescalade de Genève, mais nous ne sommes pas enthousiastes par le profil risque-rendement des actifs à risque. Les données prospectives demeurent dans l’ensemble très médiocres et nous continuons de recommander un profil d’allocation d’actifs défensif....
bca.ems_sr_2025_05_15_cw.png
Rapport
Le récit dominant dans le monde est que les ménages chinois ne dépensent pas assez et que la Chine dépend excessivement des exportations pour la croissance économique. Certaines parties de cette conjecture sont incorrectes. Le principal déséquilibre économique en Chine n’est ni une consommation insuffisante ni des exportations démesurées. T...
15 May 2025
bca.usbs_si_2025_05_15_cover.png
Rapport
Le comportement anticipé des tarifs rend les données économiques difficiles d’avril à interpréter, mais nous prenons la forte lecture des dépenses des services alimentaires comme un signe que le consommateur américain n’a pas encore cédé...
bca.cpt_wr_2025_05_15_s2_email.png
Rapport
La chute des actions technologiques cette année, suivie du récent fort rallye contre-tendance, rappelle étrangement 2000. Mais les parallèles entre le marché et l’économie entre 2025 et 2000 sont beaucoup plus profonds. Ce rapport énumère 10 parallèles frappants entre 2025 et 2020, puis met en lumière quelques différences importantes,...
bca.gps_sr_2025_05_15_cx.png
Rapport
La Russie a de fortes incitations à signer un cessez-le-feu avec l’Ukraine – notamment son économie faible alors que le prix du pétrole baisse. Les actifs européens continueront d’en bénéficier....
15 May 2025
bca.gis_wr_2025_05_14_email.png
Rapport
Bien que les tarifs aient diminué, ils restent suffisamment élevés pour peser sur la croissance, surtout étant donné que la dynamique économique sous-jacente aux États-Unis s’affaiblissait en début de 2025. La possibilité d’une crise budgétaire ne fait qu’ajouter aux risques....
14 May 2025