Passer au contenu principal

Réflexions

Accédez à des recherches d’experts, des analyses opportunes et des webdiffusions exclusives pour vous aider à prendre des décisions confiantes et fondées sur les données.
f_image_20240208_202438.PNG
Rapport
Le rapport de cette semaine explore les facteurs derrière la récente hausse du dollar, et si cela pourrait se poursuivre le mois à venir....
09 Feb 2024
F_IMAGE_20240208_154426.PNG
Rapport
Des conditions financières plus faciles, la hausse des prix de l’immobilier, le rebond du sentiment des consommateurs et une stabilisation de l’activité manufacturière annoncent tous de bons signes pour les perspectives de croissance à court terme aux États-Unis. Un taux d’épargne insoutenablement bas est un risque clé pour les perspectives économiques américaines. Notre prévision révisée est centrée sur une récession...
09 Feb 2024
f_image_20240208_120556.PNG
Rapport
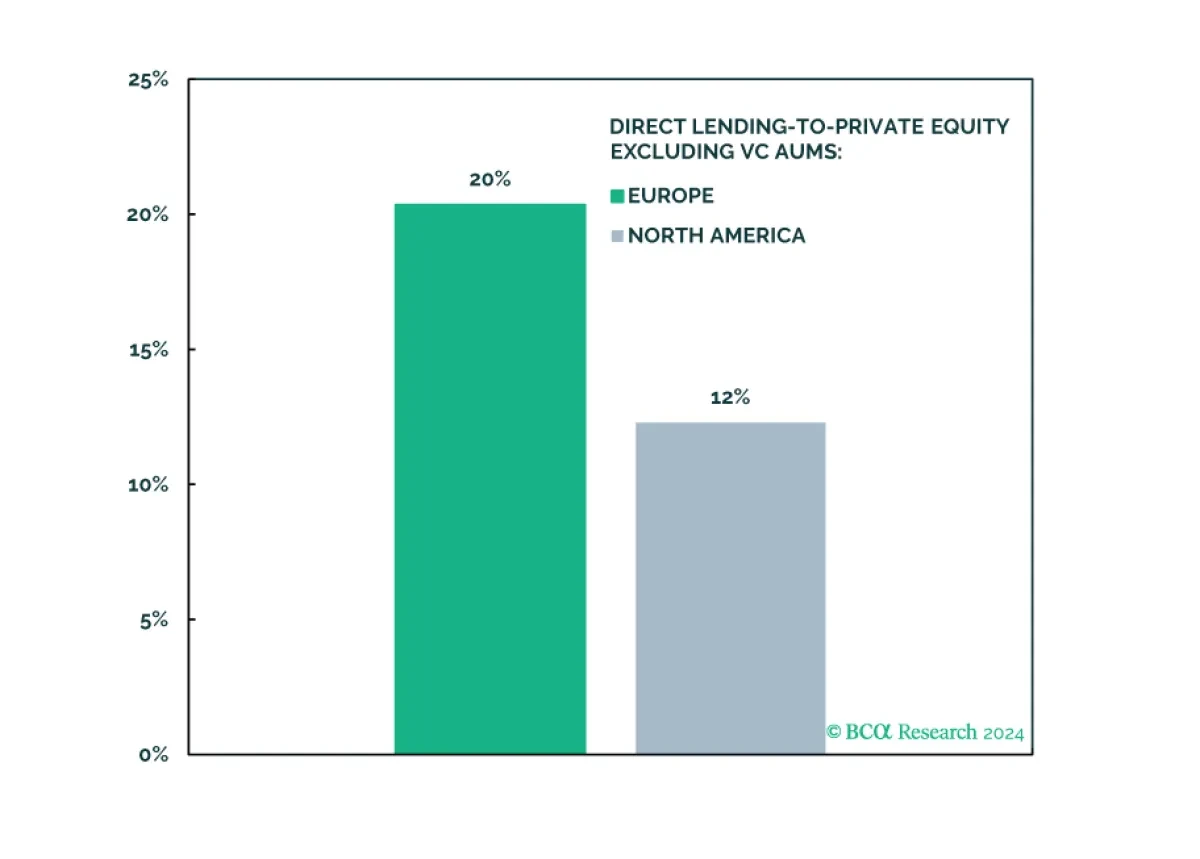
Nous modernisons le capital-investissement européen, principalement porté par les rachats, passant de sous-pondération à neutre. Nos perspectives concernant les rachats mondiaux s’améliorent, l’Europe bénéficiant d’une disponibilité accrue du crédit et d’une récession plus précoce. Les investisseurs non nationaux pourraient aussi bénéficier d’une appréciation i...
08 Feb 2024
f_image_20240207_162417.PNG
Rapport
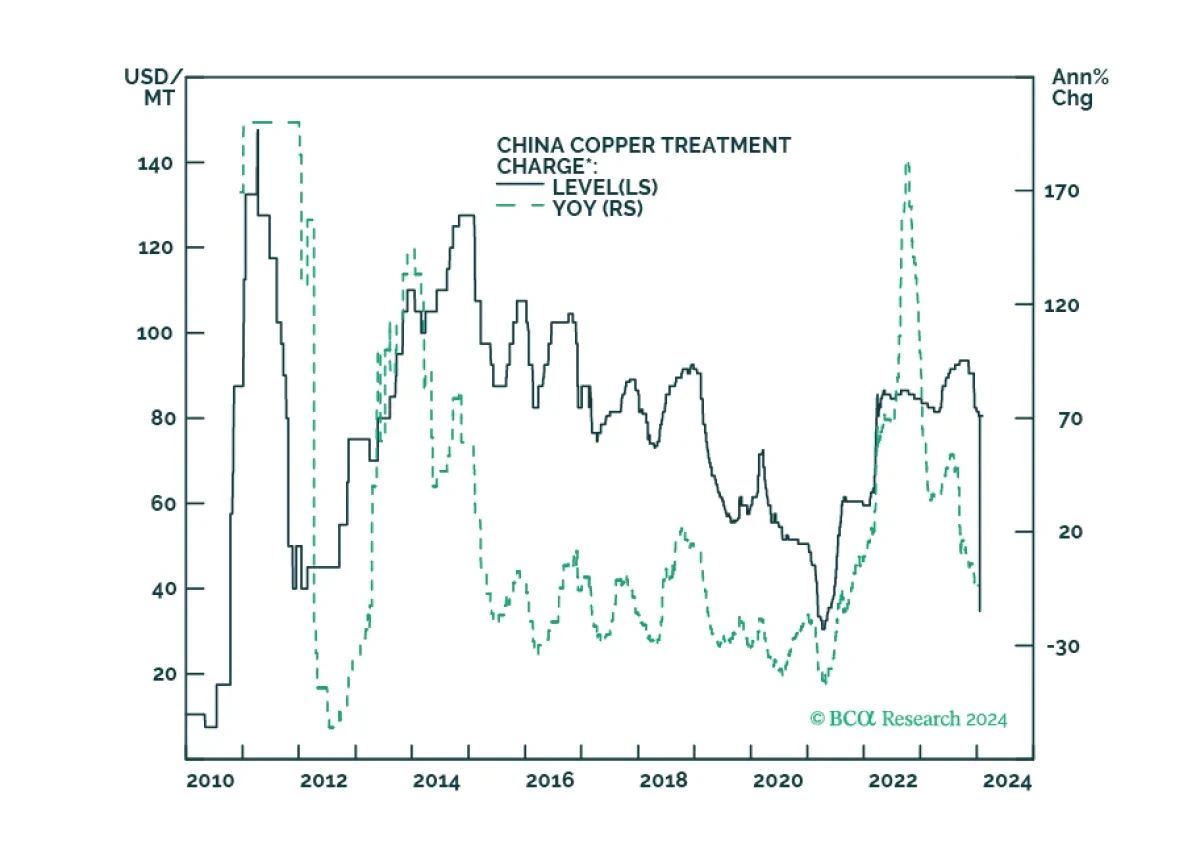
Les chocs d’offre et de demande dans les marchés critiques pour les industries des énergies renouvelables et de la défense continueront de perturber les prix, ce qui aura un impact négatif sur les dépenses capitales. À court terme, cela profite à la Chine compte tenu de sa position déjà dominante sur ces marchés. À plus long terme, les investisseurs sont déjà prouvés...
08 Feb 2024
f_image_20240207_111138.PNG
Rapport
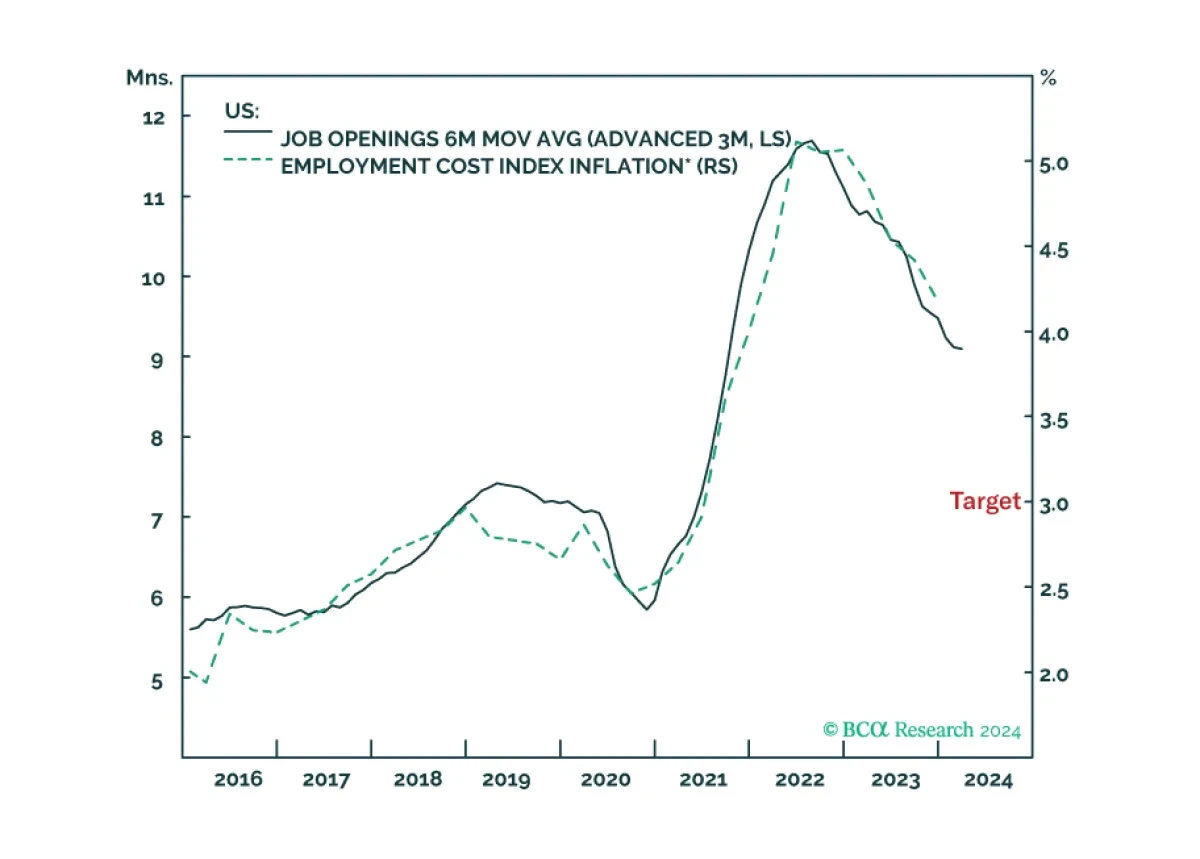
La désinflation jusqu’à présent a été bénigne parce qu’elle provient presque entièrement de l’amélioration de l’offre. Mais le vent arrière du côté de l’offre s’est épuisé, donc le dernier kilomètre du chemin vers une inflation de 2% sera le plus difficile, surtout aux États-Unis et au Royaume-Uni. Nous discutons des implications en matière d’investissement. De plus, w...
07 Feb 2024
f_image_20240206_161437.PNG
Rapport
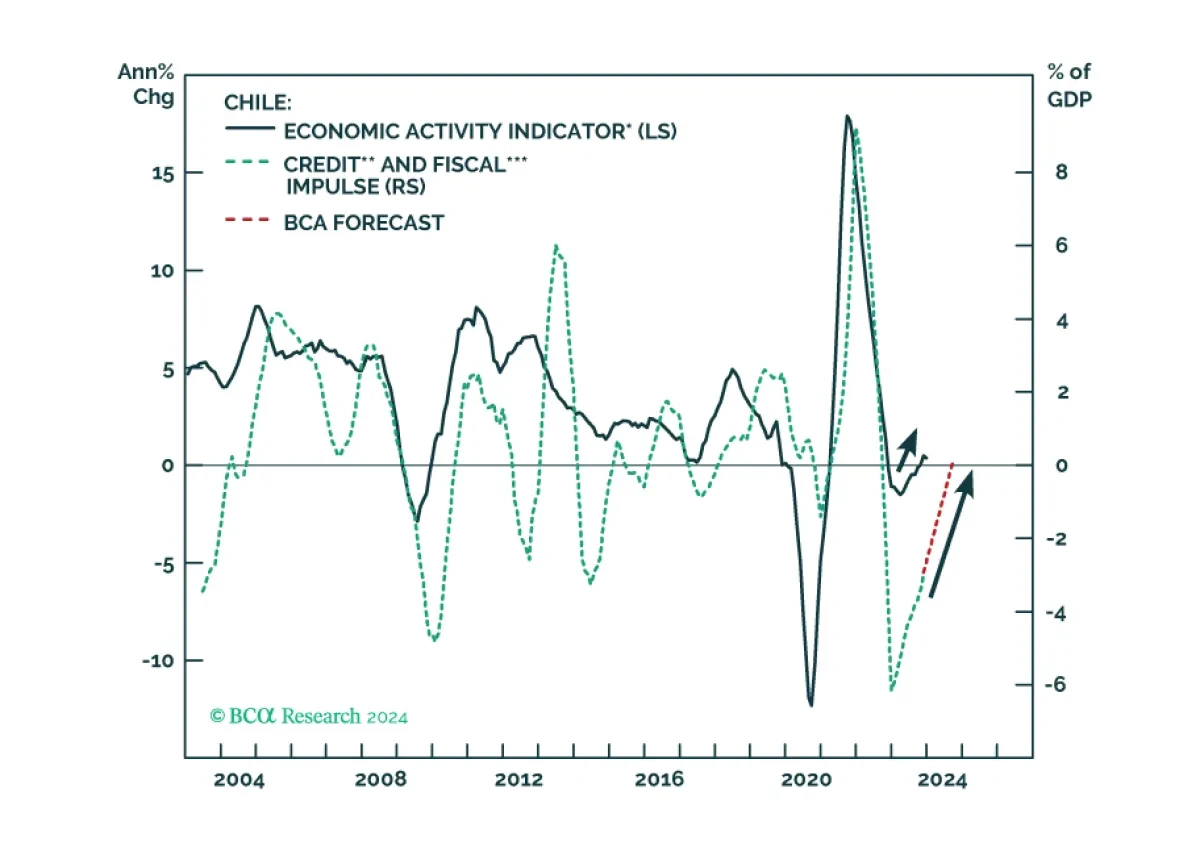
Les étoiles se sont alignées pour une nette surperformance des actions chiliennes par rapport à l’indice des actions des marchés émergents. La chute de l’inflation au Chili poussera les autorités monétaires à poursuivre leurs baisses agressives de taux, orchestrant une reprise économique rapide cette année. Nous maintenons notre position de surpoids sur les actions chiliennes...
06 Feb 2024
f_image_20240206_154323.PNG
Rapport
Notre résumé de l’allocation du portefeuille pour février 2024....
06 Feb 2024
f_image_20240206_144931.PNG
Rapport
L’Indonésie ne retombera pas dans la dictature. Pourtant, les garde-fous contre l’autoritarisme limitent aussi les actions du prochain gouvernement pour relever les défis internes et régionaux à court terme. Pour un positionnement à long terme, profitez d’une possible vente massive d’une « peur de dictature » pour construire une position de st...
06 Feb 2024
f_image_20240205_202149.PNG
Rapport
Le portefeuille des grandes capitalisations de l’USHQ a surperformé son indice de 2,5% et celui de l’USHQ SMID de 2,4%. Le BCA Score L/S a bien commencé l’année avec des contributions positives de la Sécurité, des Techniques et de la Qualité pour janvier....
06 Feb 2024
f_image_20240205_190154.PNG
Rapport
Nous ne croyons pas que le NYCB soit un canari dans la mine de charbon pour une nouvelle vague de difficultés bancaires. La baisse subséquente de 10% de l’indice bancaire régional MidCap 400 nous semble être une opportunité juteuse pour les broseurs capables de distinguer le blé de l’ivraie. Notre rapport spécial est destiné à les aider avec leur...
06 Feb 2024